Financování na základě skladních listů
Co je financování na základě skladového potvrzení?
Financování na základě skladového potvrzení je forma úvěrování zajištěného zásobami, při níž dlužník získá úvěr zajištěný zbožím uloženým ve skladu. Skladové potvrzení slouží k doložení uskladněného zboží a podporuje práva věřitele k tomuto zboží. Propojuje skladování s financováním provozního kapitálu a umožňuje podniku získat finanční prostředky proti způsobilým zásobám ještě před jejich prodejem. Právní účinek potvrzení, způsob zřízení zajištění a práva věřitele při vymáhání závisí na příslušných právních předpisech a smlouvě o financování.
Skladové potvrzení vydává provozovatel skladu jako potvrzení převzetí zboží do úschovy. Nejedná se pouze o potvrzení platby skladových poplatků. V závislosti na právním rámci a jeho podmínkách může sloužit také jako cenný papír představující vlastnické právo a podporovat převod práv ke zboží. Potvrzení a podkladové zásoby jsou proto úzce propojeny, nejsou však zaměnitelné: dokument identifikuje nebo představuje práva vztahující se k zajištění, zatímco zboží poskytuje jeho ekonomickou hodnotu.
Úloha ve skladování a obchodu
Financování na základě skladového potvrzení řeší období mezi pořízením nebo výrobou zboží a obdržením peněz z jeho prodeje. Během tohoto období může podnik potřebovat finanční prostředky na dodavatele, zpracování, skladování nebo jiné provozní výdaje. Namísto spoléhání pouze na očekávané tržby věřitel posuzuje identifikovatelné zásoby, které jsou již uloženy v přijatelném skladovacím režimu.
Tento mechanismus je zvláště relevantní pro skladované komodity včetně zemědělských produktů, u nichž lze posoudit množství, jakost, stav a tržní hodnotu. Jeho vhodnost pro průmyslové výrobky nebo maloobchodní zásoby závisí na faktorech, jako jsou identifikace, možnost dalšího prodeje, znehodnocení a schopnost věřitele kontrolovat výdej. Samotná existence zásob z nich ještě nečiní způsobilé zajištění.
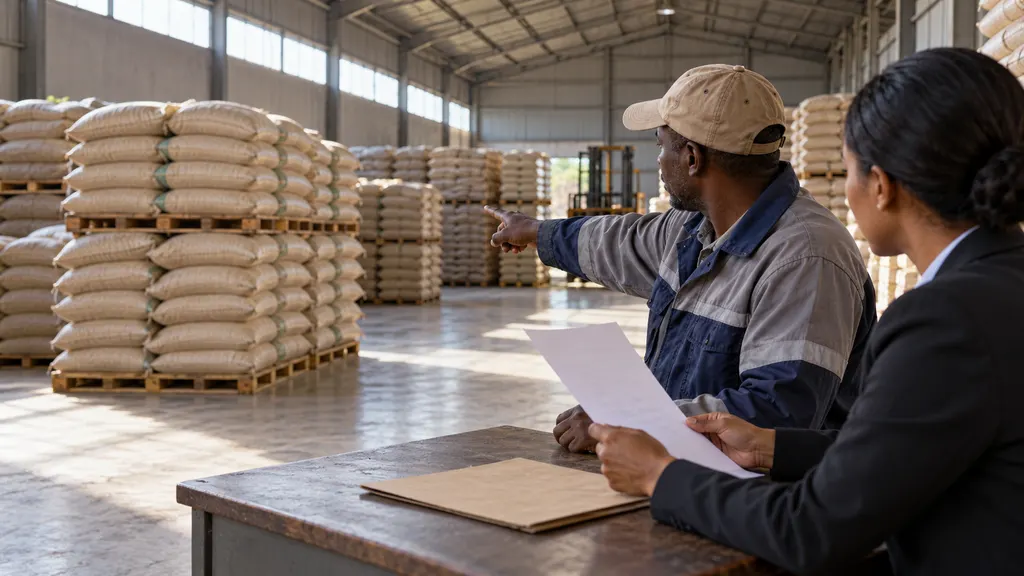
Obchodník s obilím může například uložit identifikované množství obilí ve skladu, získat potvrzení a použít uskladněné obilí jako zajištění úvěru. Po prodeji umožní dohodnutý postup splácení a výdeje, aby příslušné množství opustilo sklad. Jedná se o ilustrativní transakci, nikoli o univerzální postup vyžadovaný v každé jurisdikci.
Jak financování na základě skladového potvrzení funguje
- Zboží je umístěno do přijatelného skladovacího režimu. Sklad zboží převezme a zaznamená jeho identitu, množství a relevantní vlastnosti. V závislosti na zboží a podmínkách financování může být vyžadována kontrola, vážení, třídění nebo testování.
- Sklad vystaví potvrzení. Potvrzení identifikuje uskladněné zboží a zaznamenává informace vyžadované příslušnými právními předpisy nebo smlouvou. Věřitel ověřuje jeho pravost a to, zda je sklad oprávněn a provozně schopen tento režim podporovat.
- Věřitel posoudí zajištění. Posouzení může zahrnovat vlastnictví, existující nároky, stav, prodejnost, pojištění, skladovací podmínky a očekávané náklady na vymáhání. Věřitel zohledňuje také schopnost dlužníka splácet.
- Strany zřídí zajištění a kontrolní mechanismy pro výdej. Požadované kroky mohou zahrnovat předání nebo indosaci potvrzení, kontrolu elektronického záznamu, registraci zajišťovacího práva, potvrzení skladu nebo kombinaci těchto opatření. Správný postup je specifický pro danou jurisdikci.
- Věřitel poskytne finanční prostředky. Výše poskytnuté částky se určuje podle úvěrové smlouvy. Nemusí se rovnat celé odhadované hodnotě zboží, protože věřitel může zohlednit pohyby cen, znehodnocení a náklady na vymáhání.
- Zásoby jsou monitorovány. Po celou dobu financování mohou být vyžadovány výkazy zásob, kontroly, aktualizace ocenění a ověřování pojištění nebo výkonnosti skladu.
- Zboží je vydáno a úvěr splacen. Výdej probíhá podle dohodnutého autorizačního postupu. Výnosy z prodeje mohou sloužit ke splacení úvěrové facility, zatímco částečný výdej může vyžadovat poměrné splacení nebo jiné úpravy stanovené ve smlouvě.
Pokud dlužník nesplní své povinnosti, schopnost věřitele získat zboží zpět nebo je prodat závisí na vymahatelných právech, konkurenčních nárocích a příslušných postupech. Držení potvrzení neodstraňuje potřebu zřídit právně účinné zajištění.
Účastníci a jejich odpovědnosti
| Účastník | Hlavní úloha | Důležité aspekty |
|---|---|---|
| Dlužník nebo vlastník zásob | Získává financování proti způsobilému uskladněnému zboží. | Musí prokázat oprávnění nabídnout zboží jako zajištění a plnit smluvní povinnosti. |
| Věřitel | Poskytuje úvěr a stanovuje požadavky na zajištění a výdej. | Posuzuje hodnotu zajištění, právní vymahatelnost a riziko nesplacení. |
| Provozovatel skladu | Skladuje zboží, vydává potvrzení a řídí jeho výdej podle příslušných povinností. | Přesné záznamy, neporušenost zásob a oprávněné výdeje jsou nezbytné. |
| Kontrolor nebo správce zajištění, pokud je jmenován | Poskytuje dohodnuté služby ověřování, monitorování nebo související s úschovou. | Jeho odpovědnosti závisí na smlouvě o poskytování služeb; jeho jmenování automaticky nezaručuje existenci zboží. |
Typy potvrzení a jejich právní účinek
Převoditelná a nepřevoditelná potvrzení
Některé právní systémy rozlišují mezi převoditelnými a nepřevoditelnými skladovými potvrzeními. Převoditelnost se týká toho, jak lze převést práva představovaná dokumentem a jakou právní ochranu může získat oprávněný nabyvatel. Neznamená to, že dokument je měnou nebo že zboží má zaručenou prodejní cenu.
Například článek 7 Jednotného obchodního zákoníku Spojených států rozlišuje převoditelné dokumenty představující vlastnické právo podle podmínek dodání, jako je dodání na doručitele nebo na příkaz jmenované osoby. Jedná se o rámec specifický pro danou jurisdikci, nikoli o definici, která by se měla automaticky uplatňovat celosvětově. Nepřevoditelná potvrzení mohou rovněž podporovat financování, avšak kroky potřebné ke zřízení a ochraně práv věřitele se mohou lišit.
Listinná a elektronická potvrzení
Potvrzení může být vydáno v listinné podobě nebo, pokud to příslušný rámec umožňuje, elektronicky. Elektronické skladové potvrzení nemusí být rovnocenné naskenovanému listinnému dokumentu. Právně účinný elektronický systém může potřebovat určit autoritativní záznam, zachovávat jeho integritu a umožnit spolehlivou kontrolu a převod.
Vzorový zákon UNCITRAL o elektronických převoditelných záznamech poskytuje rámec pro elektronické ekvivalenty převoditelných dokumentů a nástrojů včetně skladových potvrzení. Používá pojmy jako integrita a kontrola k řešení funkcí vykonávaných listinnými dokumenty. Jedná se však o vzor právní úpravy, nikoli o důkaz, že každá země uznává každý systém elektronických potvrzení.
Kontrola zajištění a rizika
Ústřední praktickou otázkou je, zda se věřitel může spolehnout na existenci, hodnotu a dostupnost zboží. Potvrzení, které vypadá platně, je nedostačující, pokud zásoby chybí, jsou nesprávně popsány, již zatíženy nebo vydány bez oprávnění.
- Fyzické ověření: Zboží by mělo být identifikovatelné prostřednictvím vhodných záznamů, označení šarží, měření nebo jiných vhodných metod. U volně loženého zboží je třeba věnovat zvláštní pozornost nakládání se smíšenými zásobami.
- Kvalita a znehodnocení: Vlhkost, kontaminace, expirace, poškození nebo nevhodné skladovací podmínky mohou snížit hodnotu zajištění, i když zaznamenané množství zůstává nezměněno.
- Cena a likvidita: Hodnota zboží může klesnout nebo jeho prodej může trvat delší dobu. Uvedená tržní cena nemusí odpovídat částce získatelné po odečtení nákladů na přepravu, skladování a likvidaci.
- Podvody a duplicitní nároky: Padělaná potvrzení, více nároků na financování nebo nepřesné skladové záznamy mohou tento režim narušit. Ověření by se mělo týkat dokumentu i podkladového zboží.
- Výkonnost skladu: Provozní selhání, insolvence, špatné vedení záznamů nebo neoprávněné dodání mohou zabránit účinnému získání zajištění.
- Konkurenční práva: Existující zajišťovací práva, zástavní práva skladu a jiné právně uznané nároky mohou ovlivnit pořadí nebo výdej. Například oddíl 7-209 UCC USA uznává za stanovených podmínek zástavní práva skladu.
- Omezení pojištění: Pojištění může řešit stanovená fyzická rizika, avšak rozsah krytí závisí na pojistné smlouvě. Nelze předpokládat, že kryje pokles cen, všechny formy podvodu nebo veškeré smluvní ztráty.
Tyto aspekty vysvětlují, proč věřitelé mohou vyžadovat průběžné monitorování namísto spoléhání pouze na potvrzení vydané na začátku transakce. Vhodná kontrolní opatření závisí na zboží, modelu skladování, právním systému a smlouvě.
Využití v přeshraničním obchodu a elektronickém obchodování
V přeshraničním obchodu mohou být zboží, dlužník, sklad a věřitel umístěni v různých jurisdikcích. To vyvolává otázky, které právo upravuje potvrzení, jak se zajištění zřizuje a zda může věřitel vymáhat svá práva v místě, kde se zboží fyzicky nachází. Potvrzení přijaté v jedné jurisdikci není automaticky účinné pro každý účel financování jinde.
Celní status je samostatnou otázkou. Zboží v celním skladu může nadále podléhat celnímu dohledu a podmínkám pro jeho odebrání. Financování na základě skladového potvrzení samo o sobě zboží nepropouští přes celní úřad, neuhrazuje clo ani nepovoluje vývoz nebo vnitrostátní dodání.
Dovozce v elektronickém obchodování může zvážit financování proti uskladněným zásobám před jejich vydáním k vyřízení objednávek. Přehled zásob ve fulfillmentovém centru, potvrzení o příchozí dodávce nebo běžné potvrzení o uskladnění však automaticky nepředstavují skladové potvrzení vhodné pro financování. Režim musí podporovat právní práva věřitele a provozní kontrolní mechanismy.
Časté vychystávání na úrovni jednotlivých zásilek rovněž představuje praktickou výzvu: zásoby zatížené financováním nelze jednoduše vydávat, jako by šlo o neomezené zásoby. Dlužník, věřitel a sklad potřebují dohodnutý postup pro schvalování výdejů a aktualizaci zůstatku financovaných zásob. Některé fulfillmentové režimy tak mohou být bez dodatečných kontrol nevhodné.
Související pojmy a rozdíly
| Pojem | Vztah k financování na základě skladového potvrzení |
|---|---|
| Financování zásob | Širší kategorie úvěrů zajištěných zásobami. Financování na základě skladového potvrzení je jednou z možných struktur v této kategorii. |
| Skladové potvrzení | Dokument nebo právně uznaný elektronický záznam spojený s uskladněným zbožím; nejde o samotný úvěr. |
| Náložný list | Přepravní dokument spojený se zbožím přijatým k přepravě. Některé náložné listy také představují vlastnické právo, avšak mají jinou provozní úlohu než skladová potvrzení. |
| Financování pohledávek | Financování podpořené platebními nároky vůči zákazníkům, nikoli uskladněným zbožím jako hlavním zajištěním. |
| Zástavní právo skladu | Právně uznaný nárok provozovatele skladu související s poplatky nebo povinnostmi. Liší se od zajištění věřitele a může ovlivnit získání zajištění. |
Kontroly před spolehnutím se na skladové potvrzení
Praktické posouzení by mělo propojovat dokument, fyzické zásoby a smlouvu o financování, nikoli je hodnotit odděleně. Mezi relevantní otázky patří:
- Identifikuje potvrzení přesně sklad, vkladatele, zboží, množství a příslušné skladovací podmínky?
- Může vystavitel nezávisle potvrdit pravost a aktuální stav potvrzení?
- Kdo zboží vlastní a existují na něm již zástavy, zajišťovací práva, zástavní práva nebo omezení?
- Jaké právní kroky zakládají práva věřitele a byly tyto kroky dokončeny?
- Kdo může schválit výdej, nahrazení nebo přesun zboží?
- Jak se řeší rozdíly ve stavech zásob, klesající hodnoty, skladovací poplatky a pojistné události?
- Co se stane, pokud dlužník nebo provozovatel skladu nesplní své povinnosti nebo se dostane do insolvence?
Jedná se o otázky pro posouzení, nikoli o univerzální právní kontrolní seznam. Konkrétní požadavky určují příslušné právo a transakční dokumenty.
Často kladené otázky
Zaručuje skladové potvrzení schválení financování?
Ne. Věřitel stále posuzuje dlužníka, zboží, sklad, právní práva a rizika spojená se získáním zajištění. Samotné potvrzení nezakládá způsobilost ani nezaručuje výši úvěru.
Lze financované zboží stále prodávat?
Může být prodáváno podle smlouvy o financování, fyzický výdej však musí probíhat podle dohodnutých kontrolních mechanismů. Před dodáním může být vyžadováno splacení, schválení věřitele nebo jiná stanovená úprava.
Je financování na základě skladového potvrzení stejné jako prodej zásob věřiteli?
Ne. Obecně je strukturováno jako úvěr zajištěný uskladněným zbožím, nikoli jako přímý nákup zásob. Důsledky vlastnictví a vymáhání závisí na příslušném právu a struktuře transakce.
Má elektronické potvrzení všude stejný účinek?
Ne. Uznání závisí na příslušných právních předpisech a na souladu elektronického systému s relevantními požadavky. Samotný digitální soubor nezakládá právní rovnocennost s převoditelným listinným potvrzením.
Zdroje
- UNIDROIT: Skladová potvrzení — Mezinárodní právní rámec a základní informace o skladových potvrzeních, jejich převodu a využití při financování uskladněného zboží.
- UNCITRAL: Vzorový zákon o elektronických převoditelných záznamech — Elektronické převoditelné záznamy, funkční rovnocennost, integrita a kontrola.
- Cornell Legal Information Institute: UCC Section 7-104 — Rozlišení mezi převoditelnými a nepřevoditelnými dokumenty představujícími vlastnické právo v USA.
- Cornell Legal Information Institute: UCC Section 7-209 — Ustanovení USA o zástavních právech skladu a jejich význam pro konkurenční nároky na uskladněné zboží.