Транзакциялар қоймасы
Транзакциялар қоймасы дегеніміз не?
Транзакциялар қоймасы — есеп беру және талдау үшін бизнес-транзакциялар жазбаларын біріктіруге пайдаланылатын деректер репозиторийін білдіруі мүмкін, контекстке тәуелді тіркес. Электрондық коммерция немесе логистика ақпараттық жүйесінде бұл жазбалар сатып алуларды, қор қозғалысын, жөнелту төлемдерін, төлемдерді немесе қайтарымдарды сипаттауы мүмкін. Тіркестің өзін физикалық қойманың стандартталған санаты ретінде түсіндіруге болмайды. Оның нақты мағынасы оны пайдаланатын құжаттан, жүйеден немесе ұйымнан анықталуы керек.
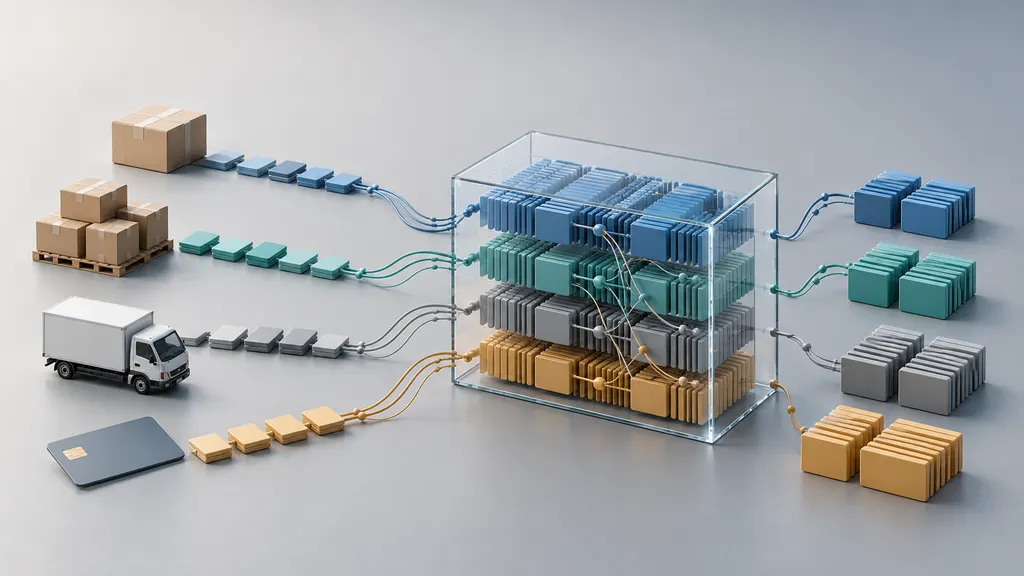
Осы түсіндірмеге қатысты анағұрлым орныққан ұғымдарға деректер қоймасы, транзакцияларды өңдеу және транзакциялар фактілерінің кестесі жатады. Бұл ұғымдардың мағыналары әртүрлі: деректер қоймасы талдауды қолдайды, транзакцияларды өңдеу операциялық әрекеттерді тіркейді, ал транзакциялар фактілерінің кестесі оқиғаларды белгіленген егжей-тегжей деңгейінде көрсетеді. Бұл мақала транзакциялық деректер репозиторийінің электрондық коммерция мен логистика операцияларын қалай қолдай алатынын түсіндіреді және бұл тіркесті жеке техникалық стандарт ретінде қарастырмайды.
Электрондық коммерция мен логистикадағы мағынасы
Физикалық қойма тауарларды сақтайды. Деректер қоймасы талдау үшін пайдаланылатын құрылымдалған ақпаратты сақтайды. Транзакциялар қоймасы ақпаратты басқару контекстінде кездескенде, «қойма» соңғы ұғымды білдіреді. Ол тауарлардың қайда сақталғанын, жөнелтімнің кедендік рәсімдеуден өткен-өтпегенін немесе қордың қай тарапқа тиесілі екенін көрсетпейді.
Интернет-ритейлер үшін тиісті транзакциялық жазбалар бірнеше жүйеден алынуы мүмкін. Электрондық коммерция платформасы тапсырыстар мен тапсырыс жолдарын тіркейді; қойманы басқару жүйесі қабылдауларды, жинақтау растамаларын және қор түзетулерін тіркейді; тасымалдау жүйесі жөнелту әрекеттерін немесе жүк төлемдерін тіркейді; ал қаржылық жүйелер төлемдер мен қайтарымдарды тіркейді. Аналитикалық репозиторий таңдалған жазбаларды біріктіріп, оларды осы операциялық шекаралар арқылы қарастыруға мүмкіндік береді.
Бұл жазбалар өзара байланысты, бірақ бірін-бірі алмастырмайды. Тапсырыс — коммерциялық сұрау, жөнелтім — жеткізу процесі арқылы жіберілген тауарларды білдіреді, ал төлем — қаржылық оқиға. Бір тапсырыс бірнеше жөнелтімді және бірнеше қаржылық транзакцияны қамтуы мүмкін. Сондықтан олардың деректерін біріктіру әрбір тапсырысқа дәл бір жөнелтім немесе төлем сәйкес келеді деген болжамға емес, нақты анықталған байланыстарға негізделуі керек.
Пайдаланушылар бұл тіркесті ішкі архитектура диаграммасынан, есеп беру сипаттамасынан, бағдарламалық іске асыру құжатынан немесе дерекқор атауынан кездестіруі мүмкін. Мұндай жағдайларда айналасындағы сипаттама жапсырманың өзінен гөрі көбірек ақпарат береді. Онда сақталатын жазбалар, олардың бастапқы жүйелері, егжей-тегжей деңгейі және көзделген аналитикалық мақсат көрсетілуі керек.
Байланысты ұғымдар және маңызды айырмашылықтар
| Ұғым | Мағынасы | Транзакциялық деректермен байланысы |
|---|---|---|
| Физикалық қойма | Тауарларды қабылдауға, сақтауға және өңдеуге арналған нысан. | Нысан ішіндегі әрекеттер жазбалар жасайды, бірақ нысанның өзі деректер репозиторийі емес. |
| Қойманы басқару жүйесі | Қойма әрекеттері мен қорға қатысты жұмыс процестерін басқаруға арналған бағдарламалық жасақтама. | Ол аналитикалық репозиторийге операциялық жазбаларды бере алады. |
| Онлайн-транзакцияларды өңдеу | Тапсырысты енгізу немесе жаңарту сияқты операциялық транзакцияларды өңдеуге арналған процесс. | Ол ең алдымен тарихи талдауды емес, бизнес әрекетін қолдайды. |
| Деректер қоймасы | Сұрау жасауға, есеп беруге және талдауға арналған деректерді біріктіретін репозиторий. | Ол транзакция деңгейіндегі жазбаларды, сондай-ақ қорытындылар мен анықтамалық деректерді қамтуы мүмкін. |
| Транзакциялар фактілерінің кестесі | Жеке оқиғаларды мәлімделген егжей-тегжей деңгейінде тіркейтін өлшемдік модельдеу кестесі. | Бұл деректер қоймасының ықтимал құрамдас бөлігі, бірақ бүкіл қойманың синонимі емес. |
| Транзакциялар журналы | Қалпына келтіру сияқты мақсаттар үшін өзгерістерді тіркейтін дерекқор механизмі. | Өзгерістер одан есеп беру деректер жиынтығын толтыру үшін пайдаланылған жағдайда да, ол бизнес есептеріне арналған деректер жиынтығына тең емес. |
Операциялық өңдеу мен аналитикалық сақтау арасындағы айырмашылық аса маңызды. Талдауға арналған репозиторий тапсырысты жою, қорды резервтеу, қайтарымды рәсімдеу немесе жөнелту нұсқауын өзгерту үшін беделді орын ретінде автоматты түрде қарастырылмауы керек. Мұндай әрекеттер оларды орындауға белгіленген операциялық жүйелер мен жұмыс процестеріне жатады.
Транзакциялық деректер қалай ұйымдастырылады
Егжей-тегжей деңгейін анықтау
Бастапқы нүкте — түйіршіктілік: бір жазба нені білдіреді. Тапсырыс деңгейіндегі деректер жиынтығында әр тапсырысқа бір жазба болады, ал тапсырыс жолдары деңгейіндегі деректер жиынтығында тапсырыстағы тауарлардың әрқайсысына жеке жазбалар болады. Қор қозғалысы деректер жиынтығында әр қабылдау, ауыстыру немесе түзету бөлек көрсетілуі мүмкін. Бұл таңдаулар деректердің қандай сұрақтарға сенімді жауап бере алатынын анықтайды.
Мысалы, қосымша ақпаратсыз тапсырыс деңгейіндегі жалпы сома кірістің жеке өнімдер арасында қалай бөлінетінін түсіндіре алмайды. Сол сияқты ағымдағы қор қалдығының өзі бұл қалдықты қалыптастырған әрбір қозғалысты түсіндірмейді. Транзакция деңгейіндегі деректер мен қалдықтардың лездік суреттері өзара байланысты болғанымен, аналитикалық мақсаттары әртүрлі.
Жазбалар мен байланыстарды анықтау
Тиімді жобалау жазбаларды бастапқы жүйелерімен байланыстыратын идентификаторларды сақтайды. Оларға тапсырыс идентификаторы, тапсырыс жолының идентификаторы, жөнелтім идентификаторы, өнім идентификаторы, нысан идентификаторы немесе төлем сілтемесі кіруі мүмкін. Идентификаторларды бастапқы контекстінде түсіндіру керек, себебі бір-біріне қатысы жоқ екі жүйе сыртқы түрі бірдей мәндер жасай алады.
Байланыстар да мұқият қарастыруды қажет етеді. Тек тапсырыс идентификаторын пайдаланып, әрбір тапсырыс жолын әрбір жөнелту жолымен біріктіру сомалардың қайталануына әкелуі мүмкін. Дұрыс талдау үшін дәлірек байланыс немесе құжатталған бөлу әдісі қажет. Байланыс жоқ жерде есеп беру нақты байланыс бар деген әсер қалдырмай, осы шектеуді сақтауы керек.
Уақытты, сомаларды және мағынаны сақтау
Транзакциялық жазбаларда бірнеше уақыт белгісі болуы мүмкін: оқиға болған уақыт, операциялық жүйе оны тіркеген уақыт және аналитикалық репозиторий оны қабылдаған уақыт. Бұл уақыттар әртүрлі сұрақтарға жауап береді. Деректерді берудің кешігуін физикалық жөнелтімнің кешігуі деп қате түсінбеу керек.
Қаржылық өрістер де нақты анықтамаларды қажет етеді. Тапсырыс құны, алынған төлем, жүк төлемі, баж, салық және қайтарым сомасы өзара алмастырылатын өлшемдер емес. Трансшекаралық есеп беруде бастапқы валюта кез келген айырбасталған есептік валютамен ажыратылуы керек. Егер айырбастау қолданылса, айырбас бағамының негізі мен тиісті күн құжатталуы қажет.
Электрондық коммерция жұмыс процесінің мысалы
Екі өнімге тапсырыс қабылдап жатқан ойдан шығарылған ритейлерді қарастырайық. Бір өнім бір нысаннан, екіншісі басқа нысаннан жөнелтіледі. Кейін клиент бір өнімді қайтарады және ақшасы қайтарылады. Транзакцияға бағытталған аналитикалық жобада келесі бөлек жазбалар сақталуы мүмкін:
| Бизнес оқиғасы | Жазба мәліметтерінің ықтимал құрамы | Аналитикалық қолданылуы |
|---|---|---|
| Тапсырысты орналастыру | Тапсырыс жолдары, саны, бағалары және тапсырыс уақыты. | Сұраныс пен тапсырыс құнын талдау. |
| Қорды бөлу немесе қозғалысы | Өнім, нысан, саны және оқиға түрі. | Орындалуға байланысты қор әрекетін зерттеу. |
| Жөнелтімді жіберу | Жөнелтім сілтемесі, жіберу уақыты және байланыстырылған тауарлар. | Бөлінген жөнелтімдер мен жіберу уақытын талдау. |
| Қайтарымды қабылдау | Қайтарылған тауар, саны, қабылдау орны және қабылдау уақыты. | Физикалық қайтару ағынын талдау. |
| Қайтарым төлемі | Қайтарым сілтемесі, сомасы, валютасы және өңдеу уақыты. | Қаржылық түзетуді қайтарымнан бөлек талдау. |
Бұл мысал міндетті салалық жұмыс процесін емес, деректер моделін құру тәсілін көрсетеді. Қайтарым мен ақшаны қайтару әртүрлі уақытта орын алуы мүмкін, ал ақшаны қайтару тауарлардың қоймаға келгенін өздігінен дәлелдемейді. Оқиғаларды бөлек сақтау қаржылық жазбаны физикалық қабылдаудың дәлелі ретінде қате түсіндіруге жол бермейді.
Трансшекаралық талдауда қолданылуы
Трансшекаралық сауда коммерциялық тапсырыстар, тасымалданатын тауарлар, қаржылық есеп айырысулар және кедендік құжаттар арасындағы байланыстарды арттырады. Сәйкес идентификаторлар мен рұқсаттар болған кезде аналитикалық репозиторий бұл жазбаларды байланыстыруы мүмкін. Алайда тапсырыс жазбасы кедендік декларацияның орнын баспайды, ал жөнелтім мәртебесі белгілі бір баждың немесе салықтың төленгенін автоматты түрде дәлелдемейді.
Пайдалы талдау әр жазбаның ауқымын анық сақтауға байланысты. Коммерциялық шот-фактура тауарларды тапсырыс деректер жиынтығынан өзгеше қамтуы мүмкін, ал сәлемдемеде тапсырыстың бір бөлігі ғана болуы ықтимал. Кеденге қатысты жазбалар да тиісті юрисдикция мен рәсімді көрсетеді. Оларды бірге сақтау бұл айырмашылықтарды жоймайды және әмбебап кедендік түсінік қалыптастырмайды.
Жеке ақпарат та осындай назар аударуды қажет етеді. Атауларды, мекенжайларды және байланыс деректерін бастапқы жүйеде бар болғаны үшін ғана аналитикалық репозиторийге көшіруге болмайды. Қолжетімділік, сақтау мерзімі және рұқсат етілген пайдалану қолданыстағы талаптар мен ұйымның басқару тәртібіне сәйкес болуы керек.
Деректерді пайдаланар алдындағы тексерулер
«Транзакциялар қоймасы» деген жапсырма толықтықты, дәлдікті, жаңалықты немесе аудитке жарамдылықты білдірмейді. Деректер жиынтығына сүйенбес бұрын талдаушы немесе операциялық топ мыналарды тексеруі керек:
- Ауқым: Қандай транзакция түрлері, сату арналары, нысандар және бастапқы жүйелер қамтылған?
- Түйіршіктілік: Әр жол тапсырысты, тауар жолын, төлемді, жөнелтімді немесе басқа оқиғаны білдіре ме?
- Бірегейлік: Жазбаны не анықтайды және бір бастапқы жазбаның қайталама жеткізілімдері қалай өңделеді?
- Түзетулер: Жоюлар, кері операциялар және кейінгі түзетулер сақтала ма, әлде үстінен жазыла ма?
- Уақыт: Уақыт белгілері нені білдіреді және репозиторий қаншалықты жиі жаңартылады?
- Салыстырып тексеру: Сандар мен сомаларды бірізді анықтамаларды пайдаланып, тиісті бастапқы жазбалармен салыстыруға бола ма?
- Байланыстар: Тапсырыстарды, тауарларды, жөнелтімдерді және қайтарымдарды өлшемдерді қайталамай байланыстыруға бола ма?
- Басқару: Деректерге кім қол жеткізе алады және қандай сақтау немесе құпиялылық бақылаулары қолданылады?
Бұл тексерулер репозиторийдің нақты сұраққа жарамдылығын анықтауға көмектеседі. Олар бұл тіркесті ресми қойма жіктеуіне айналдырмайды. Келісімшарттарда, техникалық сипаттамаларда және пайдалану рәсімдерінде түсіндірілмеген жапсырмадан гөрі «транзакция деңгейіндегі аналитикалық репозиторий» сияқты нақты сипаттама ақпараттырақ.
Сұрақ-жауап
Транзакциялар қоймасы физикалық сақтау нысаны ма?
Міндетті емес. Ақпараттық жүйе контекстінде бұл тіркес транзакциялық жазбалар репозиторийін сипаттауы мүмкін. Егер ол мүлікке, сақтауға немесе логистикаға қатысты келісімшартта кездессе, оның мағынасы болжаммен емес, сол құжат негізінде анықталуы керек.
Транзакциялар қоймасы транзакцияларды өңдеу жүйесімен бірдей ме?
Жоқ. Операциялық транзакцияларды өңдеу жүйесі тапсырыстарды немесе төлемдерді тіркеу сияқты бизнес әрекеттерін басқарады. Аналитикалық репозиторий есеп беру мен талдау үшін деректерді біріктіреді. Атаудан гөрі көзделген функция маңызды.
Транзакциялар фактілерінің кестесі мен деректер қоймасының айырмашылығы неде?
Транзакциялар фактілерінің кестесі жеке оқиғаларды белгіленген түйіршіктілік деңгейінде тіркейді. Деректер қоймасы — кеңірек аналитикалық орта; оның құрамында бірнеше фактілер кестесі, сипаттамалық кестелер және басқа деректер жиынтықтары болуы мүмкін.
Транзакциялық деректер сәлемдеменің жеткізілгенін немесе қайтарымның қабылданғанын дәлелдей ала ма?
Тек жазбаларда нақты оқиғаға қатысты тиісті дәлел болған жағдайда ғана. Тапсырыс, төлем немесе қайтарым жазбасының өзі физикалық жеткізуді немесе қоймада қабылдауды растамайды.
Дереккөздер
- IBM: Деректер қоймасы дегеніміз не? — Деректер қоймасының орныққан ұғымын және оның аналитикалық мақсатын қолдайды; транзакциялар қоймасының жеке стандартталған термин екенін белгілемейді.
- AWS: OLAP және OLTP салыстыруы — Аналитикалық өңдеу мен операциялық транзакцияларды өңдеу арасындағы айырмашылықты қолдайды.
- Microsoft Learn: Fabric Warehouse жүйесіндегі өлшемдік модельдеу — фактілер кестелері — Фактілер кестесінің түйіршіктілігін және транзакциялық жазбалар мен басқа фактілер кестесі құрылымдарының айырмашылығын қолдайды.